Ustawa frankowa nie jest już projektem. Obowiązuje od 7 sierpnia 2026 r. i zmienia przede wszystkim jedno: kredytobiorca CHF, który pozwał bank, nie musi płacić rat w trakcie procesu i nie potrzebuje do tego postanowienia sądu. Nie obejmuje jednak wszystkich kredytobiorców. Poniżej wyjaśniamy, kogo obejmuje, od kiedy działa i czego w niej nie ma.
Aktualizacja: 12 października 2026 r. – stan prawny po dwóch miesiącach stosowania ustawy.
W skrócie
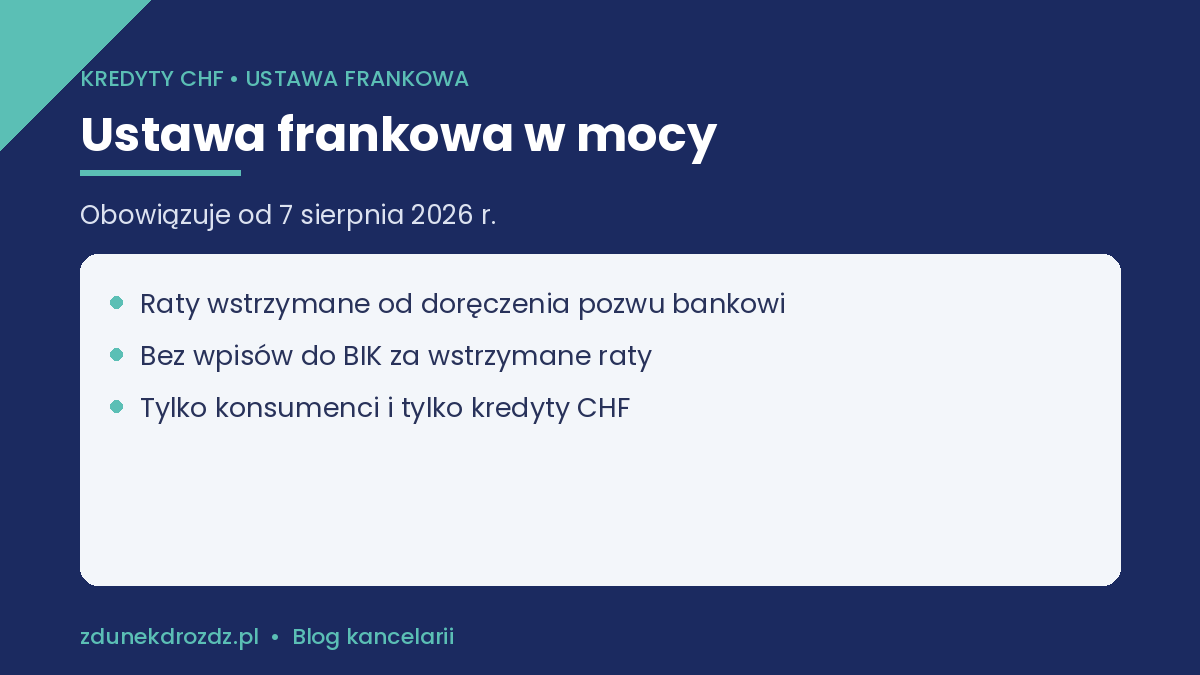
- Ustawa z 29 maja 2026 r. (Dz.U. z 2026 r. poz. 985) obowiązuje od 7 sierpnia 2026 r. Dotyczy tylko konsumentów i tylko kredytów denominowanych lub indeksowanych do franka szwajcarskiego.
- Obowiązek spłaty rat wstrzymuje się z mocy prawa od doręczenia bankowi odpisu pozwu, nie od dnia jego złożenia w sądzie.
- Bank nie może wypowiedzieć umowy z powodu wstrzymanych rat ani przekazać informacji o nich do BIK i biur informacji gospodarczej.
- Ustawa stosuje się także do spraw w toku.
- Poza ustawą są m.in. przedsiębiorcy, kredyty w EUR, USD i JPY oraz sprawy WIBOR.
Co dokładnie weszło w życie
Pełna nazwa aktu to ustawa z 29 maja 2026 r. o szczególnych rozwiązaniach w zakresie rozpoznawania spraw dotyczących zawartych z konsumentami umów kredytu denominowanego lub indeksowanego do franka szwajcarskiego. Ogłoszono ją 23 lipca 2026 r. w Dz.U. poz. 985, a weszła w życie 14 dni później, 7 sierpnia 2026 r.
To ustawa procesowa, a nie rozliczeniowa. Nie przesądza, czy umowa jest nieważna, ani jak się rozliczyć z bankiem. O tym nadal decyduje orzecznictwo, przede wszystkim uchwała pełnego składu Izby Cywilnej SN z 25 kwietnia 2024 r. (III CZP 25/22): każda strona zwraca to, co otrzymała, a bankowi nie należy się wynagrodzenie za korzystanie z kapitału.
Kogo obejmuje ustawa frankowa
Ustawa dotyczy spraw, w których stroną jest konsument, który zawarł umowę kredytu lub pożyczki hipotecznej denominowanej albo indeksowanej do CHF. Obejmuje również jego spadkobierców, konsumentów, którzy przystąpili do długu lub go poręczyli, oraz osoby odpowiadające rzeczowo, np. właściciela nieruchomości obciążonej hipoteką. Nie wyłącza kredytów spłaconych. W takich sprawach działają przepisy przyspieszające proces, choć wstrzymanie rat nie ma już czego dotyczyć.
Wstrzymanie rat od doręczenia pozwu
Do 6 sierpnia 2026 r. jedyną drogą do niepłacenia rat w trakcie procesu był wniosek o zabezpieczenie. Teraz, zgodnie z art. 3 ustawy, obowiązek spłaty wstrzymuje się z mocy prawa od doręczenia bankowi pozwu wniesionego przez konsumenta (także jego pozwu wzajemnego) do prawomocnego zakończenia sprawy. Niepłacenie rat w tym czasie nie jest naruszeniem umowy.
Kluczowe jest słowo „doręczenie”. Liczy się chwila, w której odpis pozwu trafia do banku, a nie dzień złożenia pozwu w sądzie. Każde wezwanie do uzupełnienia braków formalnych, a tym bardziej zwrot pozwu, przesuwa doręczenie i oznacza kolejne raty zapłacone, zanim mechanizm zacznie działać. Dlatego dopracowany pozew oszczędza realne pieniądze.
Wstrzymanie nie zabrania płacenia. Bank nie może odmówić przyjęcia dobrowolnych wpłat, dopóki ich suma nie przekroczy wypłaconego kapitału.
Czego bank nie może
- wypowiedzieć umowy z powodu niepłacenia wstrzymanych rat,
- przekazać informacji o tych ratach do BIK, innych instytucji z art. 105 ust. 4 Prawa bankowego ani do biur informacji gospodarczej,
- pozostawić bez reakcji danych zgłoszonych wcześniej: w ciągu miesiąca od doręczenia pozwu musi powiadomić o wstrzymaniu rat instytucje, którym je przekazał, a te w ciągu miesiąca wykreślają dane (art. 3 ust. 4).
Sprawy w toku
Ustawa stosuje się do spraw wszczętych przed 7 sierpnia 2026 r. Jeżeli pozew doręczono bankowi wcześniej, wstrzymanie rat działa od 7 sierpnia 2026 r. Toczące się postępowania o zabezpieczenie w tym zakresie zostały umorzone z mocy prawa, bo ochronę przejął mechanizm ustawowy, który nie wymaga uprawdopodobnienia roszczenia. W sprawach wszczętych wcześniej bank miał 2 miesiące na powiadomienie BIK i biur informacji gospodarczej (art. 18). Ten termin upłynął na początku października 2026 r. Jeśli Twoje dane nadal widnieją w raporcie BIK, zgłoś to pełnomocnikowi.
Szybszy proces
- sąd I i II instancji może rozpoznać sprawę na posiedzeniu niejawnym mimo wniosku o rozprawę,
- sąd może przesłuchać świadka zdalnie mimo sprzeciwu, a stronę, jeśli tak postanowi, na piśmie,
- powództwo wzajemne (w praktyce najczęściej banku o zwrot kapitału) można wnieść tylko do zamknięcia rozprawy w I instancji, a przy posiedzeniu niejawnym do wydania wyroku,
- apelację co do zasady rozpoznaje jeden sędzia, a uzasadnienie wyroku może być uproszczone,
- przy cofnięciu pozwu, apelacji lub skargi kasacyjnej do 7 lutego 2027 r. zwraca się połowę opłaty.
Według danych Ministerstwa Sprawiedliwości za I kwartał 2026 r., przedstawionych 27 maja 2026 r., sprawy frankowe stanowiły około 70% spraw oczekujących w sądach apelacyjnych, a na rozpoznanie sprawy w II instancji czekało się średnio 17,2 miesiąca.
Kto został poza ustawą
- Przedsiębiorcy z kredytem CHF. Wstrzymanie rat wymaga wniosku o zabezpieczenie.
- Kredyty w euro, dolarach i jenach. Zarzuty są podobne, ale ustawowego wstrzymania rat nie ma.
- Kredyty złotowe z WIBOR i sankcja kredytu darmowego. To odrębne podstawy prawne.
- Sprawy, w których konsument nie jest stroną (np. gdy roszczenie przejął nabywca wierzytelności), postępowania grupowe, upadłościowe i restrukturyzacyjne oraz sprawy o pozbawienie wykonalności tytułu wykonawczego i o uzgodnienie treści księgi wieczystej.
Masz kredyt we frankach i wciąż płacisz raty?
Na bezpłatnej, krótkiej rozmowie wstępnej (15–20 minut) ocenimy, czy Twoja sprawa się kwalifikuje i jak szybko można doprowadzić do doręczenia pozwu bankowi. Od 2017 r. w sprawach kredytów walutowych prowadzonych przez kancelarię nie przegraliśmy sprawy; kończyły się wygraną albo ugodą zawartą na życzenie klienta. Każda sprawa jest jednak indywidualna.
Umów bezpłatną rozmowę · Sprawy CHF w kancelarii · tel. 694 518 469
FAQ – ustawa frankowa
Czy muszę składać wniosek o wstrzymanie rat?
Nie. Przy kredycie CHF konsumenta wstrzymanie następuje z mocy prawa od doręczenia bankowi pozwu. Wniosek o zabezpieczenie w tym zakresie sąd pozostawi w aktach bez dalszych czynności.
Od kiedy obowiązuje ustawa frankowa?
Od 7 sierpnia 2026 r. Ustawę ogłoszono 23 lipca 2026 r. w Dz.U. z 2026 r. poz. 985.
Czy bank może wpisać mnie do BIK, jeśli przestanę płacić?
Nie za raty wstrzymane na podstawie ustawy. Jeśli dane trafiły do BIK wcześniej, bank ma miesiąc od doręczenia pozwu na powiadomienie, a BIK kolejny miesiąc na wykreślenie danych.
Mam kredyt w euro. Czy ustawa mnie obejmuje?
Nie. Dotyczy wyłącznie kredytów powiązanych z frankiem szwajcarskim i zawartych z konsumentami.
Czy ustawa dotyczy kredytu już spłaconego?
Tak. Nie działa wstrzymanie rat, ale korzystasz z rozwiązań przyspieszających proces.
Przeczytaj także: Przedawnienie roszczeń przy kredytach walutowych · Strategia sprawy frankowej po wyrokach TSUE · Ugoda z bankiem czy proces? · Wyroki TSUE – kwiecień 2026
Podstawa prawna i źródła: ustawa z 29.05.2026 r. (Dz.U. z 2026 r. poz. 985), w szczególności art. 1–4, 6–8, 10–13, 16–18 i 21; art. 105 ust. 4 Prawa bankowego; uchwała SN z 25.04.2024 r., III CZP 25/22; dane MS za I kw. 2026 r. (27.05.2026).
O autorce: Katarzyna Zdunek-Dróżdż – radca prawny od 2014 r., mediator stały. Prowadzi Kancelarię Zdunek-Dróżdż w Warszawie: kredyty CHF, walutowe i WIBOR, rozwody i podział majątku, prawo gospodarcze.
Stan prawny na 11 października 2026 r.
Informacje zawarte na stronie mają charakter ogólnoinformacyjny i nie stanowią opinii prawnej. Skuteczność roszczeń w sprawach kredytowych zależy od indywidualnych okoliczności (treść umowy, status klienta, linia orzecznicza). Historyczna skuteczność kancelarii nie stanowi obietnicy wyniku w konkretnej sprawie.