Wyrok TSUE z 12 lutego 2026 r. w sprawie C-471/24 dotyczył kredytu z 2019 r. W tym czasie stosowano już unijne rozporządzenie BMR. Kredyt z WIBOR sprzed 2018 r. powstał w innych warunkach, gdy wskaźnik działał według innych zasad. Czy to coś zmienia? Właśnie o to sądy warszawskie zapytały Trybunał.
W skrócie
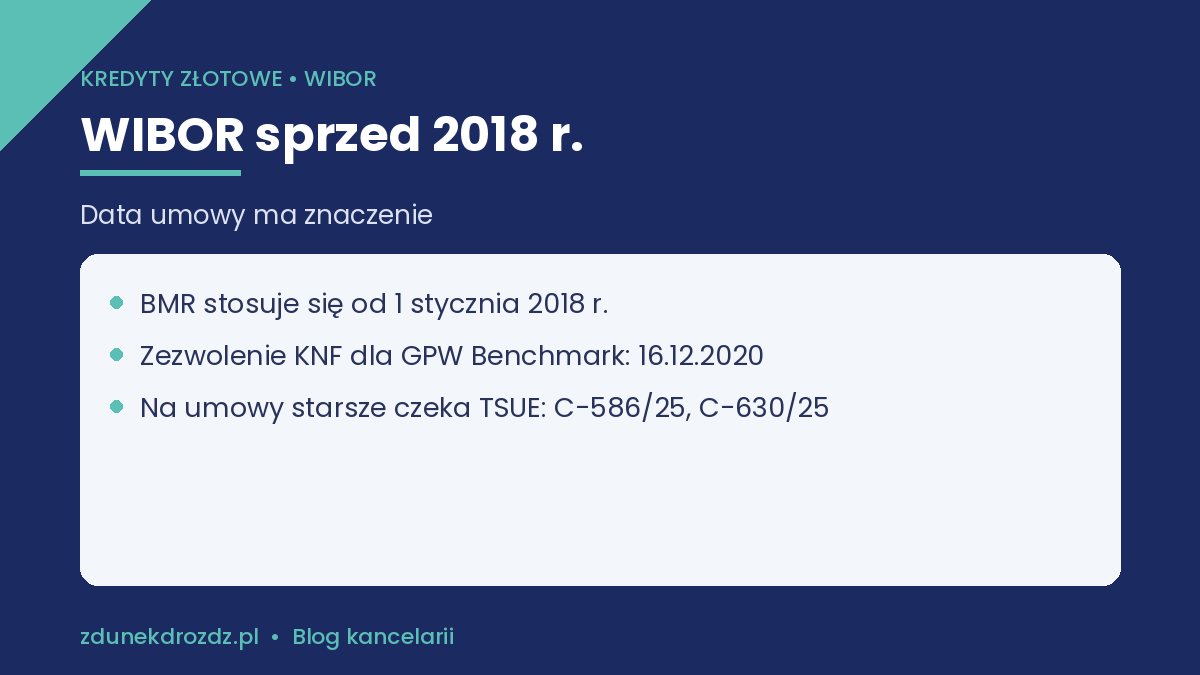
- Rozporządzenie BMR (2016/1011) stosuje się od 1 stycznia 2018 r. Zezwolenie KNF dla GPW Benchmark wydano 16 grudnia 2020 r.
- Do połowy 2017 r. fixing WIBOR organizowało stowarzyszenie ACI Polska, a stawka opierała się na kwotowaniach banków.
- TSUE ocenił klauzulę opartą na wskaźniku zgodnym z BMR. O umowach starszych wypowie się w połączonych sprawach C-586/25 i C-630/25.
- Uczciwość klauzuli ocenia się według stanu z chwili zawarcia umowy (art. 385² k.c.).
- To argument, nie gwarancja wyniku. Termin wyroku TSUE nie jest znany.
Co dokładnie powiedział TSUE w lutym 2026 r.
Trybunał uznał, że okoliczności związane z ustalaniem wskaźnika referencyjnego zgodnego z rozporządzeniem BMR nie mogą same przesądzać o nieuczciwym charakterze klauzuli zmiennego oprocentowania. Bank nie musiał też szczegółowo tłumaczyć klientowi metodologii wskaźnika. W naszej ocenie istotne jest tło tego rozstrzygnięcia: Trybunał oceniał wskaźnik objęty już rozporządzeniem BMR. Sprawa C-471/24 dotyczyła umowy z 1 sierpnia 2019 r., zawartej po 1 stycznia 2018 r.
Kalendarium, które warto przyłożyć do swojej umowy
- do 29 czerwca 2017 r. – organizatorem fixingu WIBOR jest Stowarzyszenie Rynków Finansowych ACI Polska, a stawka powstaje na podstawie kwotowań banków panelowych,
- 30 czerwca 2017 r. – organizację fixingu przejmuje GPW Benchmark,
- 1 stycznia 2018 r. – zaczyna obowiązywać rozporządzenie BMR,
- 2019–2020 r. – WIBOR trafia na unijną listę wskaźników kluczowych, a GPW Benchmark wdraża metodę kaskady danych, opartą w pierwszej kolejności na transakcjach,
- 16 grudnia 2020 r. – KNF wydaje GPW Benchmark zezwolenie na działalność administratora wskaźników.
Umowa z 2008 r. powstała więc w zupełnie innym otoczeniu prawnym niż umowa z 2021 r. To nie przesądza wyniku sprawy, ale zmienia pytania, które sąd musi sobie zadać.
Dlaczego liczy się chwila zawarcia umowy
Art. 385² k.c. nakazuje oceniać zgodność postanowienia z dobrymi obyczajami według stanu z chwili zawarcia umowy. Późniejsze uporządkowanie wskaźnika i objęcie go nadzorem nie działa wstecz. Sam argument, że w 2020 r. wskaźnik dostał zezwolenie KNF, nie przesądza o ocenie umowy z 2008 r. Liczy się, jak klauzula wyglądała i co klient wiedział wtedy, gdy ją podpisywał.
Sprawy, na które czeka rynek
C-586/25 i C-630/25 to pytania warszawskich sądów, połączone przez TSUE w listopadzie 2025 r. Druga z nich dotyczy kredytu z 2007 r. Sądy pytają m.in. o to, czy bank powinien był informować, że wskaźnik opracowuje organizacja środowiskowa banków i że opiera się na deklaracjach, a nie na transakcjach. Pytają też, jak oceniać umowy zawarte przed objęciem wskaźnika reżimem BMR.
C-607/25 to pytanie Sądu Okręgowego w Krakowie: czy przepisy o kredycie hipotecznym zapewniają równowagę stron, skoro nie przewidują żadnego limitu wskaźnika ani marży.
Na początku października 2026 r. nie było publicznie znanych terminów rozpraw ani wyroków w tych sprawach. Wynik może być dla kredytobiorców korzystny albo niekorzystny.
Co to oznacza dla Twojej umowy
Umowy z lat 2005–2017
Masz argument, którego nie mają kredytobiorcy z nowszymi umowami: lutowy wyrok dotyczył wskaźnika objętego już rozporządzeniem BMR. Czy sądy uznają to za istotne, okaże się po wyrokach w sprawach C-586/25 i C-630/25.
Umowy z lat 2018–2020
To okres przejściowy. Rozporządzenie BMR już obowiązywało, ale administrator nie miał jeszcze zezwolenia KNF. Ocena takich umów również może zależeć od odpowiedzi TSUE.
Pozew teraz czy po wyroku TSUE?
Roszczenia konsumenta przedawniają się po 6 latach, z końcem roku kalendarzowego, a złożenie pozwu przerywa bieg przedawnienia (art. 123 k.c.). Przy starych umowach ma to znaczenie dla nadpłat sprzed lat. Z drugiej strony proces wiąże się z kosztami, a sądy różnie podchodzą do wniosków o zawieszenie postępowania do czasu wyroku TSUE. Tę decyzję warto podjąć po policzeniu obu wariantów.
Nie opieraj pozwu na tezie, że WIBOR jest z natury wadliwy albo że bank nie wyjaśnił jego metodologii. Te argumenty TSUE zamknął.
Do analizy przygotuj umowę z regulaminem i aneksami, wniosek kredytowy, informację o ryzyku zmiennej stopy, symulacje rat i historię spłat. Brak dokumentacji po stronie banku też bywa okolicznością istotną dla sprawy.
Masz umowę z WIBOR sprzed 2018 roku?
Na bezpłatnej, krótkiej rozmowie wstępnej (15–20 minut) ocenimy, czy Twoja umowa mieści się w kategorii, której dotyczą pytania do TSUE, i co jest rozsądniejsze: pozew teraz czy obserwacja. Każda sprawa jest indywidualna.
Umów bezpłatną rozmowę · Sprawy WIBOR w kancelarii · tel. 694 518 469
FAQ – WIBOR w umowach sprzed 2018 r.
Mam kredyt z 2009 r. Czy to znaczy, że wygram?
Nie. To znaczy, że masz argument, którego nie mają kredytobiorcy z nowszymi umowami. Wynik zależy od treści umowy, dokumentów i rozstrzygnięć TSUE.
Dlaczego ważna jest data 16 grudnia 2020 r.?
Tego dnia KNF wydała GPW Benchmark zezwolenie na działalność administratora wskaźników referencyjnych zgodnie z rozporządzeniem BMR.
Czy późniejsza reforma wskaźnika naprawia starą umowę?
Nie. Uczciwość postanowienia ocenia się według stanu z chwili zawarcia umowy (art. 385² k.c.).
Kiedy TSUE wyda wyrok w sprawach C-586/25 i C-630/25?
Na październik 2026 r. termin nie był znany. Warto śledzić komunikaty Trybunału, a decyzję o pozwie podejmować z uwzględnieniem przedawnienia.
Czy pozew przerwie przedawnienie?
Tak. Wniesienie pozwu przerywa bieg przedawnienia roszczeń, których dochodzisz (art. 123 k.c.).
Przeczytaj także: Szanse w sprawie WIBOR · Przedawnienie roszczeń kredytowych · Wyrok TSUE C-471/24 · Pozew WIBOR – kredyt złotowy
Podstawa prawna i źródła: art. 123, 385² k.c.; rozporządzenie (UE) 2016/1011 (BMR); wyrok TSUE z 12.02.2026 r., C-471/24; sprawy zawisłe C-586/25, C-630/25, C-607/25; komunikat KNF z 17.12.2020 r. o zezwoleniu dla GPW Benchmark; stanowisko UKNF z 26.07.2023 r. w sprawie WIBOR.
O autorce: Katarzyna Zdunek-Dróżdż – radca prawny od 2014 r., w prawie od 2008 r., mediator stały. Prowadzi Kancelarię Zdunek-Dróżdż w Warszawie: kredyty CHF, walutowe i WIBOR, rozwody i podział majątku, prawo gospodarcze.
Stan prawny na 11 października 2026 r.
Informacje zawarte na stronie mają charakter ogólnoinformacyjny i nie stanowią opinii prawnej. Skuteczność roszczeń w sprawach kredytowych zależy od indywidualnych okoliczności (treść umowy, status klienta, linia orzecznicza). Historyczna skuteczność kancelarii nie stanowi obietnicy wyniku w konkretnej sprawie.