W maju 2026 r. zapadła decyzja: koniec WIBOR jest przesądzony. Nie nastąpi z dnia na dzień i nie z Twojej umowy w przyszłym miesiącu. Reforma rodzi jednak pytania: co z ratą, czy bank sam zmieni wskaźnik i czy da się to wykorzystać w sporze z bankiem. Odpowiadamy po kolei.
W skrócie
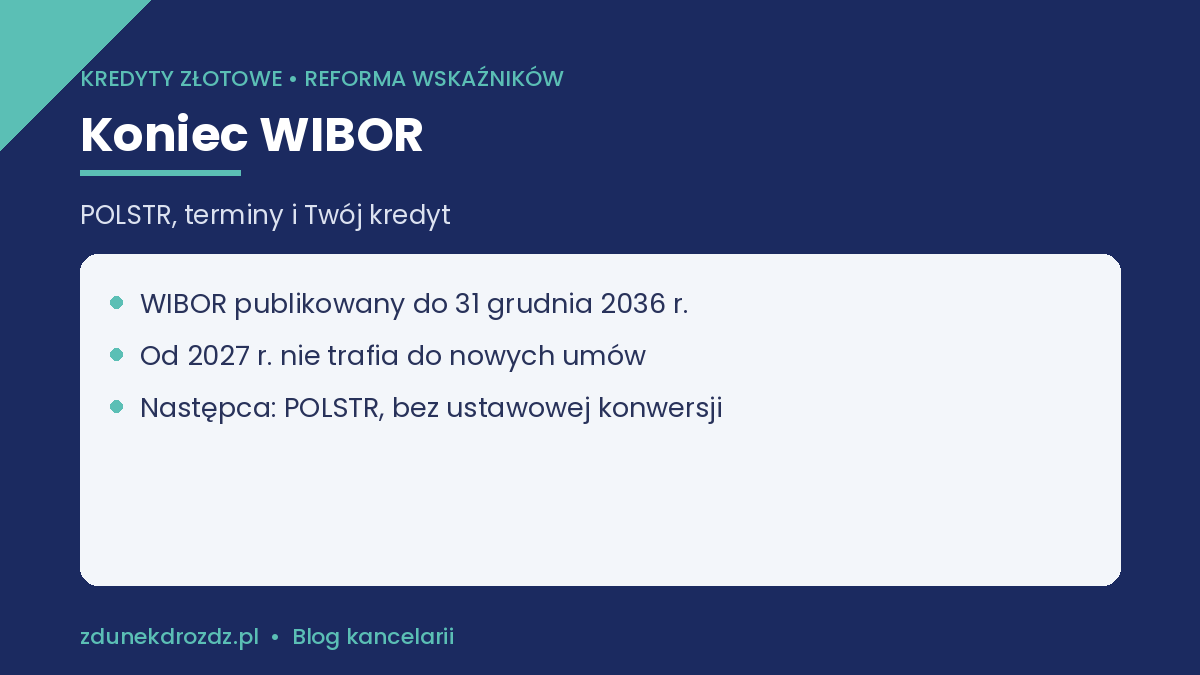
- 18 maja 2026 r. GPW Benchmark ogłosiła, że WIBOR 1M, 3M i 6M oraz WIBID będą opracowywane do 31 grudnia 2036 r.
- Zgodnie z oczekiwaniem nadzoru od 1 stycznia 2027 r. WIBOR nie powinien być stosowany w nowych umowach.
- Docelowym wskaźnikiem jest POLSTR (wcześniej WIRF), a nie WIRON, o którym mówiono w latach 2022–2024.
- Ustawowy zamiennik WIBOR, wyznaczany rozporządzeniem, nie jest obecnie planowany.
- Sama reforma nie dowodzi, że Twoja umowa jest wadliwa.
Co i kiedy postanowiono
Reformę prowadzi Komitet Sterujący Narodowej Grupy Roboczej ds. reformy wskaźników referencyjnych. Najważniejsze daty:
- 18 maja 2026 r. – GPW Benchmark ogłasza zaprzestanie opracowywania WIBID i WIBOR 1M, 3M i 6M; ostatnia publikacja nastąpi 31 grudnia 2036 r.,
- 30 czerwca 2026 r. – Komitet Sterujący przyjmuje zaktualizowaną Mapę Drogową reformy,
- 18 sierpnia 2026 r. – GPW Benchmark publikuje podsumowanie konsultacji w sprawie uzupełnienia metody WIBID i WIBOR o procedurę zastępczą,
- 28 sierpnia 2026 r. – KNF uznaje POLSTR za istotny wskaźnik referencyjny,
- od 1 stycznia 2027 r. – zgodnie z oczekiwaniem nadzoru WIBOR nie jest stosowany w nowych umowach (z wyjątkami dotyczącymi niektórych instrumentów zabezpieczających). To stanowisko nadzorcze, a nie zakaz ustawowy.
Część mniej popularnych stawek wygaszono wcześniej. WIBOR ON nie jest publikowany od 1 października 2026 r., a WIBOR 1Y (12M) jest wyznaczany według algorytmu do 21 grudnia 2026 r.
POLSTR zamiast WIRON
W 2022 r. jako następcę WIBOR wskazano WIRON. W grudniu 2024 r. Komitet Sterujący zmienił decyzję i wybrał wskaźnik WIRF, który w styczniu 2025 r. otrzymał nazwę POLSTR. Jeśli czytasz materiały o „zamianie WIBOR na WIRON”, pochodzą one z nieaktualnego etapu prac.
Kierunek zmian wynika z unijnego rozporządzenia BMR: wskaźniki mają opierać się na rzeczywistych transakcjach. To zmiana standardu rynkowego, a nie przyznanie, że dotychczasowe umowy były nieuczciwe.
Co z Twoim kredytem
- Rata nie zmieni się w 2027 r. z powodu samej reformy. Ograniczenie dotyczy nowych umów.
- Nikt nie zmieni wskaźnika w Twojej umowie z mocy ustawy. Według informacji KNF z posiedzenia Komitetu Sterującego w czerwcu 2026 r. Komitet Stabilności Finansowej uznał wyznaczenie ustawowego zamiennika za niepotrzebne, a Ministerstwo Finansów nie planuje w tej sprawie rozporządzenia.
- Do 2036 r. istniejące umowy działają na WIBOR, chyba że strony uzgodnią inaczej. Zmiany wskaźnika będą wynikać z klauzul awaryjnych w umowach i z propozycji banków. Rozporządzenie BMR wymaga od banków planów na wypadek zaprzestania publikacji wskaźnika (art. 28 ust. 2), ale w starszych umowach takich klauzul często brak.
- Jeśli bank zaproponuje aneks zmieniający wskaźnik, przeczytaj go uważnie. Taki aneks może zawierać oświadczenia, które w przyszłości utrudnią spór o umowę.
Czy reforma pomaga w sporze z bankiem?
W internecie krąży argument: „skoro WIBOR jest likwidowany, to był wadliwy, a umowy na nim oparte też”. To rozumowanie jest słabe. TSUE w wyroku C-471/24 przyjął, że okoliczności związane z ustalaniem wskaźnika zgodnego z rozporządzeniem BMR nie czynią klauzuli nieuczciwą. Wygaszenie wskaźnika i przejście na wskaźnik transakcyjny to zmiana rynkowa, a nie wyrok w sprawie Twojej umowy. Pozew oparty głównie na tym argumencie ma małe szanse, a do tego może osłabić wiarygodność pozostałych zarzutów.
Reforma ma za to znaczenie w innym miejscu. Jeżeli sąd w konkretnej sprawie uzna klauzulę zmiennego oprocentowania za niewiążącą, pojawia się pytanie, czym wypełnić lukę. Brak ustawowego zamiennika oznacza, że nie ma przepisu, który automatycznie wstawiałby inny wskaźnik. TSUE od lat podkreśla przy tym, że sąd co do zasady nie może sam uzupełniać umowy konsumenckiej w miejsce nieuczciwej klauzuli (np. wyrok z 3 października 2019 r., C-260/18). To jednak dopiero drugi krok. Pierwszy to wykazanie, że klauzula była nieuczciwa.
Co realnie warto sprawdzić w swojej umowie
Zamiast liczyć na reformę, przejrzyj:
- datę zawarcia umowy, bo umowy sprzed 2018 r. powstały przed rozporządzeniem BMR,
- informacje o ryzyku zmiennej stopy i symulacje rat, które dostałeś przed podpisaniem,
- postanowienia o zmianie marży i o zmianie oprocentowania,
- klauzulę na wypadek zaprzestania publikacji wskaźnika.
Bank proponuje aneks do kredytu z WIBOR?
Zanim go podpiszesz, sprawdźmy, co zmienia i czego się w nim zrzekasz. Zacznij od bezpłatnej, krótkiej rozmowy wstępnej (15–20 minut). Każda sprawa jest indywidualna.
Umów bezpłatną rozmowę · Sprawy WIBOR w kancelarii · tel. 694 518 469
FAQ – koniec WIBOR
Czy od 1 stycznia 2027 r. mój kredyt przestanie być oparty na WIBOR?
Nie. Zmiana dotyczy nowych umów. Istniejące umowy mogą działać na WIBOR do końca jego publikacji, czyli do 31 grudnia 2036 r.
Co się stanie z kredytem po 2036 r.?
Nie ma ustawowej konwersji. Zastosowanie znajdą klauzule awaryjne z umowy albo uzgodnienia z bankiem.
Czy POLSTR będzie niższy niż WIBOR?
Nie da się tego dziś odpowiedzialnie przewidzieć. Wysokość raty zależy też od marży i od ewentualnej korekty przy zmianie wskaźnika.
Czy w pozwie warto pisać, że skoro WIBOR jest likwidowany, to był wadliwy?
Nie jako główny argument. Skuteczniejsze są zarzuty dotyczące informacji przed zawarciem umowy i klauzul zmiany marży.
Czy muszę teraz coś zrobić?
Nie. Warto natomiast uważnie czytać korespondencję z banku i nie podpisywać aneksów bez analizy.
Przeczytaj także: Kredyt z WIBOR sprzed 2018 roku · Czy sprawa WIBOR ma szanse? · Wyrok TSUE C-471/24
Źródła: komunikaty GPW Benchmark z 18.05.2026 r. i 18.08.2026 r.; komunikaty KNF dotyczące Mapy Drogowej (30.06.2026 r.) i POLSTR (28.08.2026 r.); rozporządzenie (UE) 2016/1011 (BMR); wyroki TSUE: C-260/18 (3.10.2019), C-471/24 (12.02.2026).
O autorce: Katarzyna Zdunek-Dróżdż – radca prawny od 2014 r., w prawie od 2008 r., mediator stały. Prowadzi Kancelarię Zdunek-Dróżdż w Warszawie: kredyty CHF, walutowe i WIBOR, rozwody i podział majątku, prawo gospodarcze.
Stan prawny na 11 października 2026 r.
Informacje zawarte na stronie mają charakter ogólnoinformacyjny i nie stanowią opinii prawnej. Skuteczność roszczeń w sprawach kredytowych zależy od indywidualnych okoliczności (treść umowy, status klienta, linia orzecznicza). Historyczna skuteczność kancelarii nie stanowi obietnicy wyniku w konkretnej sprawie.